Assurance
Déclarer un sinistre habitation : preuves, délais et indemnisation
Après un sinistre habitation, l’urgence est de protéger les personnes et de limiter l’aggravation des dommages. La déclaration doit ensuite être précise, documentée et réalisée selon les délais et modalités du contrat.
5 min de lecture · Voir le tableau pratique
Mettez les personnes et le logement en sécurité, limitez les dommages sans vous exposer, puis contactez l'assureur selon les modalités du contrat. Datez les faits et conservez photos, factures et échanges.
Sécuriser les personnes et limiter les dommages
Couper une arrivée d’eau ou l’électricité lorsque cela peut être fait sans danger, contacter les secours si nécessaire et prévenir les tiers concernés. Conserver la preuve des mesures d’urgence et éviter les réparations définitives avant l’accord de l’assureur, sauf nécessité de sécurité.
Vérifier le contrat et déclarer sans attendre
Identifier la garantie susceptible de jouer, la franchise, les exclusions et le délai de déclaration prévu. Les délais diffèrent selon la nature du sinistre et la situation : le contrat et les fiches officielles doivent être vérifiés immédiatement. Une déclaration peut généralement être initiée par l’espace client, téléphone, agence ou courrier.
Constituer des preuves avant de jeter ou réparer
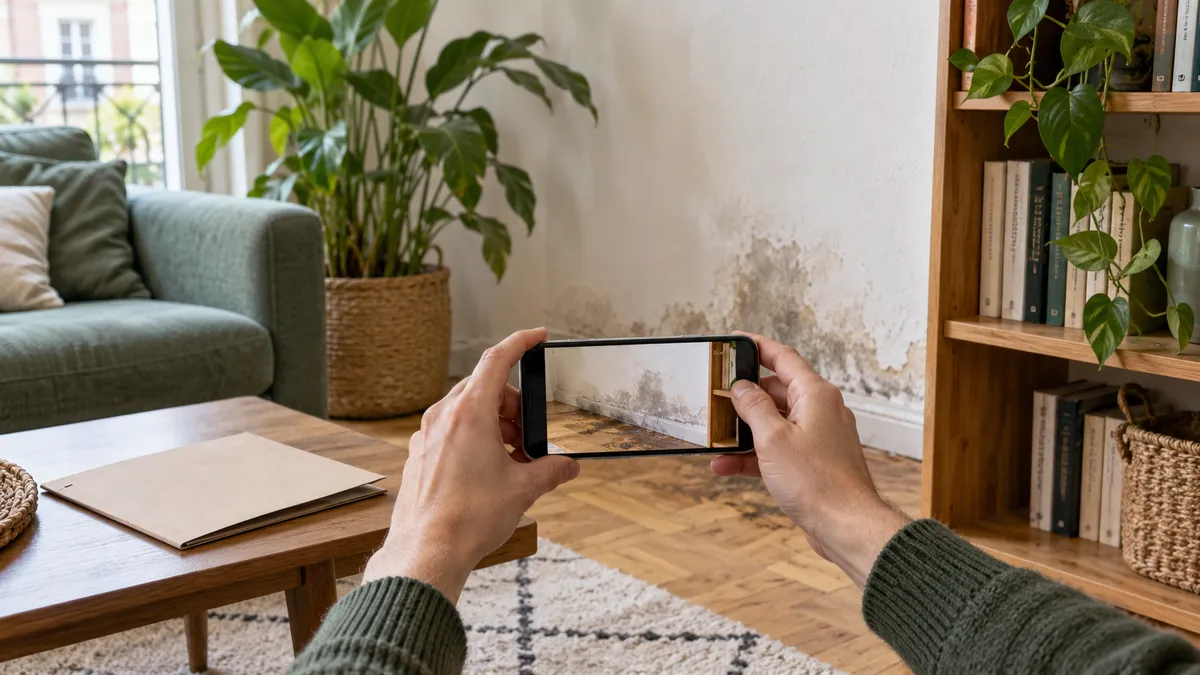
Photographier les dommages dans leur contexte et en détail, lister les biens touchés et réunir factures, relevés, devis, garanties ou photos antérieures. Garder les objets endommagés lorsque cela est possible et sûr. Une chronologie simple aide l’assureur et l’expert à comprendre l’événement.
Coordonner assureur, propriétaire, voisin et copropriété
Un dégât peut impliquer plusieurs logements ou parties communes. Prévenir rapidement le propriétaire, le syndic ou le voisin concerné et utiliser les documents demandés par les assureurs. Décrire les faits observés sans attribuer trop vite une responsabilité qui devra être établie.
Suivre l’expertise et contrôler la proposition
Noter le numéro de dossier, les demandes de pièces, les échanges et les rendez-vous. Lors d’une expertise, présenter l’inventaire et les justificatifs. À réception de la proposition, vérifier les dommages retenus, la vétusté, la franchise, les plafonds, les exclusions et les modalités de versement avant d’accepter.
Créer un inventaire que l’expert peut relire
Photographiez d’abord la pièce entière, puis chaque dommage en détail. Nommez les fichiers par pièce et par objet ; associez facture, date d’achat et description du dommage. Si le prix d’achat manque, signalez-le plutôt que d’inventer une valeur. Gardez les justificatifs d’une intervention urgente et demandez à l’assureur ses consignes avant les réparations définitives.
Distinguer découverte, déclaration et complément du dossier
Pour un dégât des eaux, prévenez rapidement l’assureur ; le délai prévu au contrat ne peut être inférieur à cinq jours ouvrés, avec des règles particulières en Alsace-Moselle. Notez la date de découverte et gardez la preuve de déclaration. Les pièces complémentaires peuvent être suivies séparément : demandez ce qui manque et sous quelle référence transmettre les documents.
Grille de décision à compléter
Un tableau pour passer à l’action
Grille pédagogique à compléter avec vos documents datés. Les montants des exemples sont fictifs ; ils ne décrivent aucune offre du marché.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Étape | Informations à noter | Justificatif | Suivi |
|---|---|---|---|
| Découverte | Date, heure, pièce, dommages visibles | Photos générales et détails | Origine confirmée / inconnue |
| Mesure urgente | Intervention et raison | Facture et photos | Consignes reçues |
| Déclaration | Date, canal, numéro de dossier | Accusé de réception | Interlocuteur |
| Bien endommagé | Désignation, achat, dommage | Facture ou autre preuve | Valeur à justifier |
| Expertise et proposition | Montant retenu, franchise, vétusté | Rapport et décompte | Accord ou questions écrites |
Tableau consultable directement. Les exemples chiffrés sont pédagogiques et leurs hypothèses doivent être adaptées à votre situation.
Du constat au dossier d’indemnisation
- Sécuriser
Limiter les dégâts sans vous exposer à un danger.
- Documenter
Photographier, déclarer et conserver les preuves.
- Rapprocher
Relire le décompte avec les clauses du contrat.
Mise en situation
Cas pratique : Dégât des eaux découvert au retour d’un week-end
Situation
Une fuite a endommagé un mur et plusieurs meubles. L’origine semble provenir du logement voisin, mais elle n’est pas encore confirmée.
À comparer
- Mesures immédiates et date de découverte
- Photos, inventaire, factures et premiers devis
- Garantie, franchise, interlocuteurs et responsabilités à établir
Décision raisonnée : Le dossier est ouvert immédiatement avec les faits observés et les premières preuves, puis complété au fil des constats sans attendre que toutes les responsabilités soient tranchées.
Points à vérifier
Cochez les vérifications effectuées pour préparer votre dossier. Les cases ne sont pas enregistrées par le site. Le suivi s’efface en quittant ou en rechargeant la page.
Plan d’action
- Mettre en sécuritéProtéger les personnes, limiter l’aggravation et conserver la preuve des mesures d’urgence.
- DocumenterPhotographier, dater, inventorier et réunir les justificatifs avant toute intervention définitive.
- DéclarerTransmettre les faits, la date, les dommages, les tiers concernés et les coordonnées du contrat par le canal accepté.
- Suivre et vérifierCentraliser les échanges, répondre aux demandes et relire le détail de l’indemnisation proposée.
Erreurs à éviter
- Attendre d’avoir tous les devis avant d’ouvrir le dossier.
- Jeter les biens ou effacer les traces sans photos ni inventaire.
- Accepter une proposition sans vérifier franchise, vétusté, plafonds et dommages écartés.
Questions fréquentes
Quand déclarer un sinistre habitation ?
Déclarez-le sans attendre et vérifiez le délai applicable dans votre contrat et sur la fiche officielle correspondant au type de sinistre. Le point de départ peut dépendre de la date de l’événement ou de sa découverte.
Peut-on commencer les réparations avant l’expertise ?
Les mesures urgentes destinées à sécuriser ou limiter les dommages peuvent être nécessaires. Documentez-les et conservez les justificatifs. Pour les réparations définitives, demandez l’accord de l’assureur.
Quelles preuves transmettre à l’assureur ?
Photos datées, inventaire, factures ou preuves d’achat, devis, échanges avec les tiers, constat éventuel et chronologie des faits renforcent la lisibilité du dossier.
Que vérifier dans l’indemnisation proposée ?
Contrôlez la liste des dommages retenus, les montants, la vétusté, la franchise, les plafonds, les exclusions et les conditions d’un éventuel versement complémentaire.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- Service Public — Assurance dégâts des eaux — consulté le
- Service-Public.fr — Assurance habitation et incendie — consulté le